前两周下楼买酱油,撞见楼底下的张姐蹲在花坛边叹气。问了半天才说,自己三年前买的重疾险,最近理赔被拒了。
原来那时候单位体检,查出来一个小结节,医生说不用管,定期复查就好。张姐觉得这不叫病,买保险的时候就没提。今年复查结节变大切了之后找保险公司理赔,人家一调体检记录,直接拒赔,连保费都只退了现金价值。
张姐说,当时谁能想到这么小的事会影响理赔啊。
真的挺可惜的。这事说白了,就是栽在了如实告知这四个字上。
到底什么是如实告知?不是让你把家底都兜出来
很多人刚买保险,看到健康告知那一长串问题,头都大了,觉得保险公司这是要把我从小到大生过什么病都挖出来对吧?
说实话真不是。咱们国家买保险,实行的是询问告知原则,说白了就是一句话:保险公司问什么,你答什么,没问到的,不用主动说。
不是让你做全身大排查,把几十年前你幼儿园得肺炎的事都翻出来报上去。也不是让你猜自己有没有什么遗传病,瞎往上填。
举个例子。如果健康告知里只问你「近5年有没有因疾病住院」,那你6年前住过院的事,完全不用主动提。
有限告知,懂了吧?很多人一开始就搞错了方向,要么瞎紧张啥都往上说,没必要给自己加核保难度,要么就是故意瞒,最后出事了没地方哭。
这些常见误区,太多人栽过跟头
我唠这么久,听过太多踩坑的事,挑几个最常见的给你说说。
第一个误区:只要我不说,保险公司就查不到。
真的。别抱这种侥幸。现在医院都是电子存档,十年前的住院记录都调得出来,正规体检中心的记录也都留底,就连你社保卡买药的记录,都能查得到。真到理赔的时候,只要保险公司想查,没什么查不出来的。别赌那点概率,赌输了就是自己亏。
第二个误区:小毛病不用告知。
这事分情况。如果这个小毛病刚好被问到了,那必须说。比如人家明确问了「近3年有没有体检异常」,你查出来肺结节、甲状腺结节,哪怕医生说不用治,你也得说。没被问到的小毛病,当然不用提。
第三个误区:社保卡借过别人用,不用讲。
这坑真的太深了。我之前听过一个小伙子,把社保卡借给老爸买降压药,自己买重疾险的时候没说,后来查出来自己甲状腺癌要理赔,保险公司查到他社保卡常年买降压药,认定他有高血压病史未告知,直接拒赔。说都说不清。
还有人说,我体检查了异常,后来复查没事了,还要说吗?只要记录在,问到了就得说,剩下的交给保险公司核保就行。
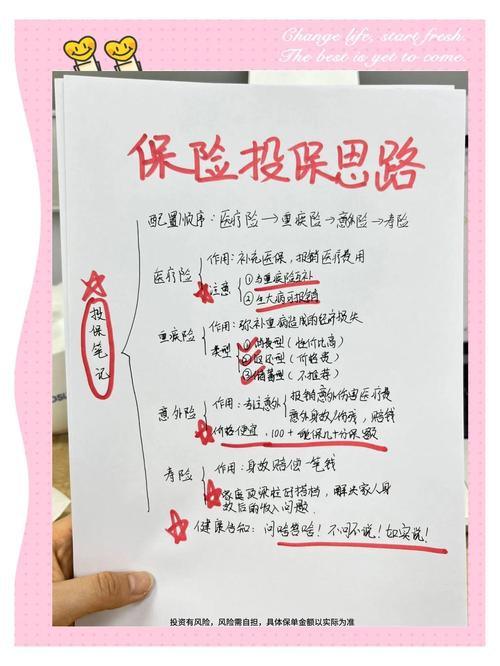
真有异常,怎么如实告知才稳妥?
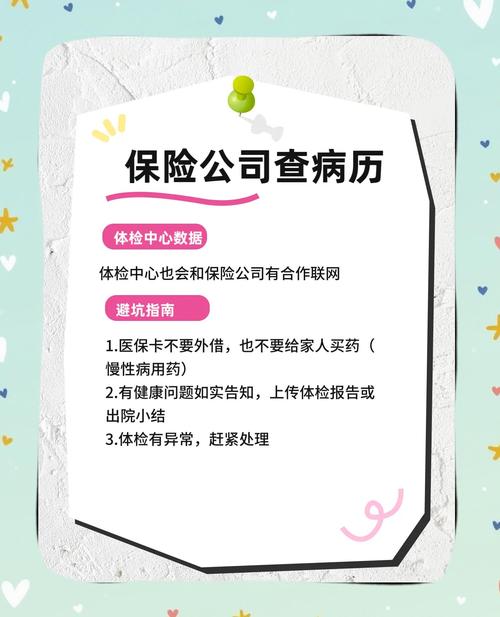
不少朋友会说,我确实之前有过病史,那我怎么说才对?给你几个简单的原则,照着做就行。
第一,只说有记录的,自己瞎猜的不算。就是说,只有医院、正规体检中心留下过书面记录的异常,才需要告知。你自己觉得你可能有点不舒服,没有任何记录的,不用提。
第二,问到什么答什么,不要多答也不要少答。人家问你有没有住过院,你就说有没有,什么时候,因为什么病,就够了。不用把你八竿子打不着的小毛病都往上加,给自己添没必要的麻烦。当然也不能少,问到的不说,就是隐瞒。
第三,记不清的别瞎编。比如你好几年前住过院,记不清具体时间了,你可以写「大概X年,具体时间以病历为准」,别随便瞎写一个时间,反而留下隐患。
第四,社保卡外借过,一定要主动说明。别说没事,你主动说了,顶多就是让你提供个体检报告证明你自己没这个病,核保通过就没事了,你瞒着不说,到理赔就是大问题。
不过话说回来,也不用因为一点小毛病就吓得不敢碰保险。如实告知了,保险公司说能保那就保,就算加费或者除外责任,也比你瞒着最后拒赔强对吧?
温馨提醒&合规声明
本文仅做保险基础知识科普,不推销任何保险产品,不构成任何投保建议、核保结论或理赔承诺。不同产品的如实告知要求不同,具体的询问内容、核保规则、理赔标准都请以保险合同条款和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|白杨