前几天在小区便利店碰到三楼的李姐,眼睛红通通的,拉着我问怎么办。她买了快八年的重疾险,这个月换了工作,新公司压一个月工资,手里刚好周转不开,就忘了交保费,等想起的时候,已经过了缴费日八天了,说会不会之前交的保费都打水漂,保障也没了?我听完就笑了,让她别急,你忘了还有宽限期这回事啊。
宽限期到底是什么?是写进合同的实打实权益
很多人买保险的时候,只盯着保额、保费,这些密密麻麻的条款里的小权益,根本不会看。宽限期就是最容易被忽略的那一个。
说白了,就是你到了该交保费的日子,没交钱,保险公司不会马上给你停保障,会给你留60天的缓冲时间。对不对?举个例子,你的重疾险约定每年8月10日交保费,今年你忘了,或者手头暂时拿不出钱,从8月10日到10月8日,这整整60天,就是宽限期。这时候你的保单依旧是有效的,跟平时没区别。
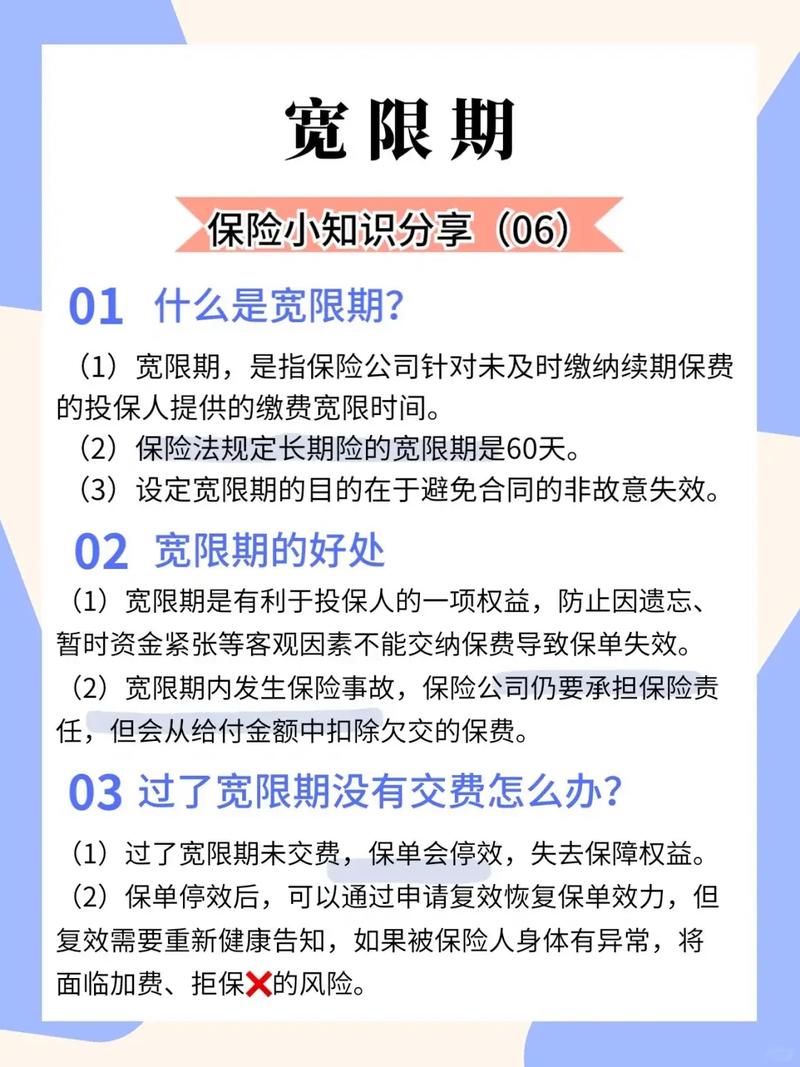
别以为这是保险公司大发善心给你的福利哦。这是监管规定,绝大多数长期人身保险,都必须设置宽限期,是你白纸黑字签下来的合同里,本来就有的权益。不是说你跟业务员关系好才给你,关系不好就不给,不存在的。
关于宽限期的几个误区,好多人都踩过
我整理了几个问得最多的误区,一个个说清楚。
第一个误区:过了宽限期没交钱,保单直接作废。不对。真不对。过了宽限期没交,保单会进入中止期,不是直接终止作废。中止就是,保障暂时停了,但是你的保单还在,合同没解除。只要不超过两年,你都可以申请保单复效,把保费补上,通过健康告知之后,就能恢复保障了。当然,要是超过两年都没处理,保险公司才会解除合同,退你现金价值,这时候才真的保单没了。
第二个误区:宽限期内出事儿,保险公司不赔。我听过好多人这么传,真的挺冤的。合同写得明明白白,宽限期内发生保险事故,保险公司是要承担保险责任的,只不过理赔的时候会扣除你欠交的当期保费而已。比如说你这期保费要交6000块,宽限期内出险,理赔额是30万,那保险公司会给你29万4千,该赔还是赔,不会因为你没交保费就直接拒赔。
第三个误区:所有保险都有60天宽限期。这话也不对。首先,宽限期一般是给长期险的,一年期的短期险,比如交一年保一年的意外险、医疗险,很多是没有宽限期的,到期没交就直接停保障了。其次,哪怕都是长期险,也不排除少数产品对宽限期有不一样的约定,一切还是要以你自己手里的合同为准哦。别听别人说都是60天就不当回事,自己翻一眼才踏实。
不过话说回来,目前市面上绝大多数长期险,都是60天宽限期,记住这个大规律,再核对自己的合同就好。
真忘了交保费,宽限期里该怎么做?
不同情况,处理方式也不一样,给你理清楚。
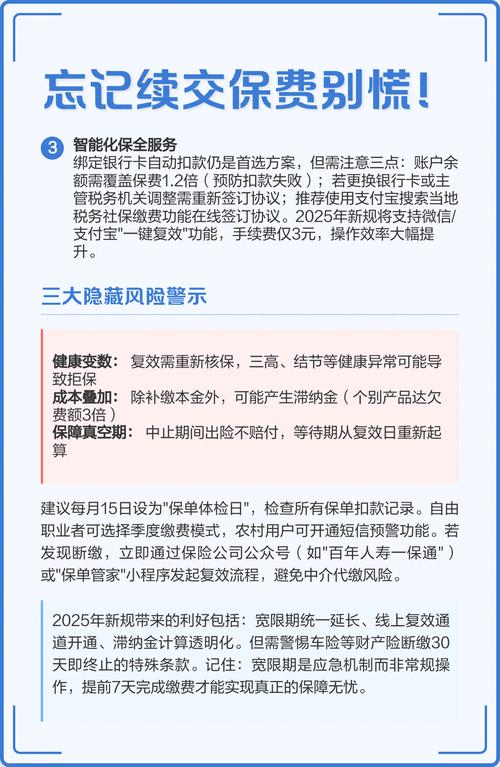
第一种情况,你只是忘了,或者只是暂时手头紧,凑不出当期保费。那很简单,宽限期内把保费交上就行。啥影响都没有。保障继续有效,也不会影响你的征信,也不会让你多交利息,哦对,有的朋友问要不要多交钱?不用,就是交你该交的那点保费,一分不多要。
第二种情况,你本来就打算退掉这份保单,刚好又到了缴费期,忘了交。那你完全可以在宽限期内办理退保。这时候你不用交新一期的保费,退的时候退的是上一期末的现金价值,相当于你免费多拿了两个月的保障,是不是比交了保费再退划算?
第三种情况,你真的一不小心,把宽限期都错过了,怎么办?别直接把保单扔了不管。要是这份保单对你还很重要,比如已经交了很多年,现金价值也不低,保障也够用,那赶紧在两年内找保险公司申请复效。哦对,这里要提醒你,复效是需要重新做健康告知的,如果你的身体情况已经不符合投保要求了,可能复效不成功。所以最好还是别走到这一步。
说实话,我见过最可惜的一个例子,一个大哥交了十年的寿险,一共交了快十万,就是忘了交保费,过了宽限期也没当回事,过了三年才想起,结果保单早就被解除了,只退了几万块的现金价值,亏得不行。所以最好的办法就是,给自己手机设个提醒,或者开通银行卡自动扣费,从根本上避免忘了交的问题。对吧?
最后提醒大家:以上内容仅供学习交流参考,不构成任何投保建议、核保结论或理赔承诺。不同产品的宽限期规则可能存在差异,所有内容均以您手中的保险合同,以及承保保险公司的官方说明为准。
作者|dananjin
排版|dananjin
审核|小北