一句话说清核心定义
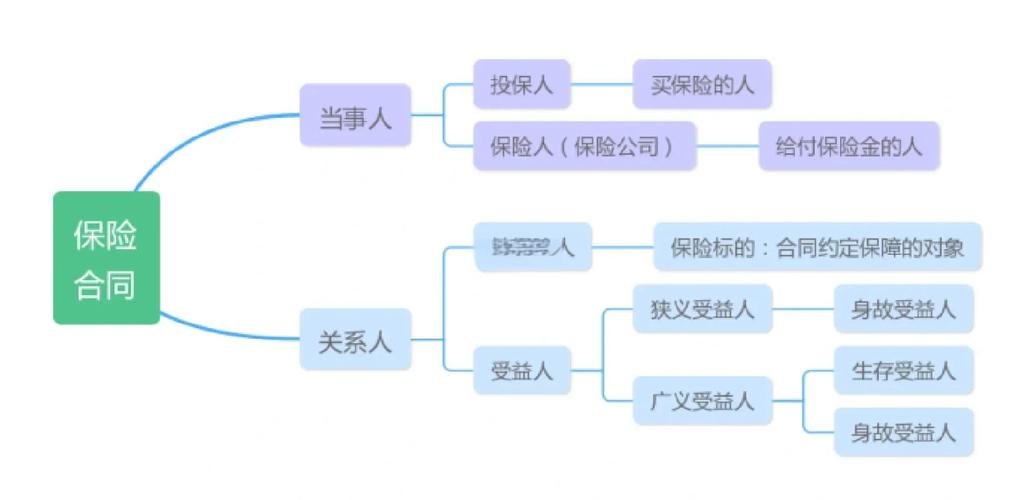
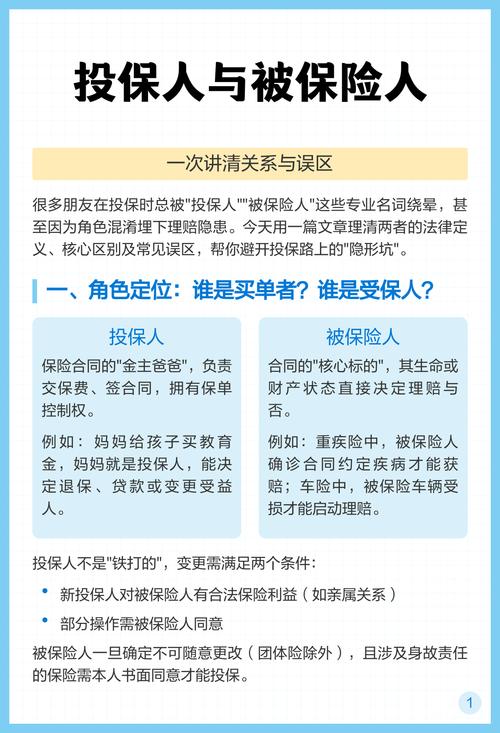
被保险人,就是这份保单实际保障的对象,是所有保障责任的核心。
很多人分不清投保人和被保险人,给你举个最直白的例子:
你攒钱给你老婆买一份医疗险,你出钱签字,你就是投保人。你老婆生病能报销,她就是被保险人。
简单说:投保人是签合同掏钱的,被保险人是出了事要赔的。二者可以是同一个人——你给自己买保险,你既是投保人也是被保险人。也可以是不同的人,就像刚才说的给家人买保险的情况。
必须记牢的几个核心规则
- 年龄有硬性限制
每一份保险,都会明确规定能承保的被保险人年龄范围。比如绝大多数医疗险,要求被保险人出生满28天才能投保,超过65岁基本就不能买了。
千万不要为了投保虚报年龄,后续理赔一定会查,查到了直接拒赔,得不偿失。 - 健康要求看被保险人,不是投保人
买健康险,比如重疾险、医疗险、寿险,核保看的是被保险人的身体状况,和投保人没关系。你身体不好,哪怕让身体健康的孩子当投保人,只要被保险人是你,该过健康告知还是得你过,钻不了这个空子。 - 长期险基本不能变更被保险人
投保人没钱交保费了,可以换投保人。但被保险人换不了。为什么?因为整个保单的定价、核保,全都是围绕被保险人的年龄、健康状况做的,换一个人,等于重新买一份新保险,当然不能随便换。
只有少数情况例外,比如企业买的团体意外险,人员流动大,就可以申请更换被保险人,具体看合同约定。 - 只有被保险人符合条件,才能赔
所有的保障责任,都是对应被保险人来说的。被保险人得了合同约定的重疾,才会赔重疾保险金。被保险人发生意外身故,才会赔身故保险金。跟其他人没关系。
常见误区,别踩
- 误区1:我给爸妈买保险,我当被保险人能省保费?
省什么省,你当被保险人,只有你出事才能赔,你爸妈生病、意外,一分钱都不赔。你图啥?给谁买,就让谁当被保险人,别瞎搞。 - 误区2:一个人只能当一份保单的被保险人?
当然不是。同一个被保险人,可以同时买N份不同的保险,互相不影响。就算买了两份同类型的重疾险,符合理赔条件,两份都会赔,这个没问题。 - 误区3:给孩子当被保险人,想买多少身故保额都行?
不行,这是监管明确要求的:不满10周岁的未成年人,作为被保险人,身故保额最高不能超过20万;已满10周岁不满18周岁的,最高不能超过50万。目的就是保护未成年人,避免道德风险。 - 误区4:被保险人去世,保单就没用了?
分情况。如果是保身故的寿险,被保险人去世,赔完受益人,合同就终止了。如果是其他险种,还有剩余现金价值没领,那按相关规则处理,具体看合同约定。
最后再提醒大家
本文只做基础概念科普,所有具体规则,都要以你手里的保险合同条款,以及保险公司官方说明为准。本文不构成任何投保建议、理赔承诺。
买保险的第一步,先搞清楚谁是被保险人,确认信息没错,再签单。别等出事了才发现,保错了人,说什么都晚了。
任何关于被保险人的特殊问题,如果合同里写得不清晰,直接找保险公司官方客服问清楚,别自己瞎猜。
作者|dananjin
排版|dananjin
审核|柚子