前阵子帮朋友整理理赔材料,听见她叹口气说,早知道买的时候有这些权利,当初就不会稀里糊涂签字了。
说实话,太多人买保险的时候,只盯着能不能赔、费用高低,从来没想起过,自己作为消费者,本身就自带一堆合法权益。
真的挺可惜。
保险消费者的核心权益,有这几个
整理了普通人最常用到的几个核心权益,都是白纸黑字写在监管规则里的:
- 知情权:买保险的时候,保险公司和销售人员必须主动向你说明产品的保障内容、免责条款、费用扣除、理赔规则这些关键信息,不能藏着掖着,也不能误导夸大。比如只说能赔,不说哪些情况不赔,这就是侵犯知情权。
- 公平交易权:你有权利选适合自己的产品,没有人能强制你买保险,也不能违规捆绑销售,比如要求你买房贷险必须搭一份寿险,这本身就是违规的。
- 犹豫期退保权:大多数长期人身保险都设置了10-20天的犹豫期,从你拿到保单签字确认开始计算,这期间你反悔退保,几乎可以全额退款(最多收不超过10元的工本费),这是法律给你的反悔空间。
- 合法理赔权:只要你符合合同约定的理赔条件,保险公司必须按照约定时间给你核赔付款,不能故意拖着不办,更不能无理由拒赔。
- 申诉维权权:如果你对保险公司的处理结果不满意,有权利向官方监管渠道投诉申诉,维护自己的合法利益。
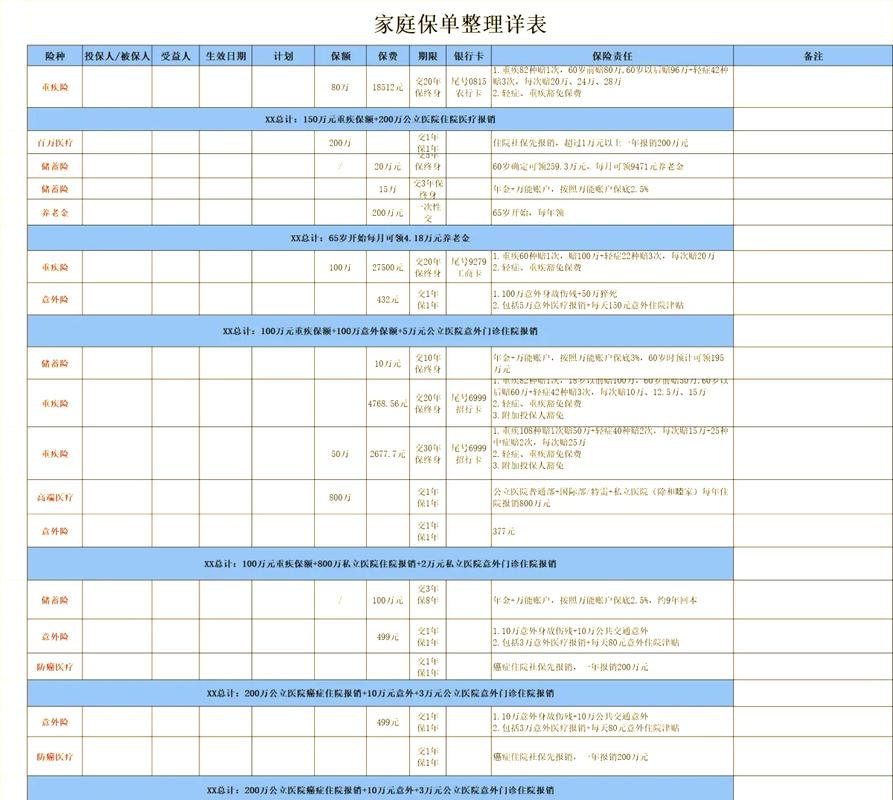
大多数人都浪费过的权益,你中了几个
我接触过不少买保险的朋友,明明手里握着合法权益,愣是自己给扔了,还吃了闷亏。举几个最常见的例子:
过了犹豫期才想起退,白扔大几千
很多人买保险是被亲戚朋友拉着买的,当时抹不开面子签字,回头看着年交大几千的保费肉疼,又不好意思说退,拖来拖去过了犹豫期。这时候退只能拿回保单现金价值,刚买一两年的长期保单,现金价值可能只有保费的十分之一,亏到心疼。说白了,犹豫期就是给你反悔的机会,不用欠任何人情,该用就用。
听代理人一句「赔不了」就直接放弃申请
不少人出了事,第一时间找卖自己保险的代理人,代理人觉得麻烦或者怕担责任,随口一句你这不符合要求,肯定赔不了,投保人就直接打退堂鼓了。你要知道,代理人个人说的不算,只有保险公司核赔部门给出的正式拒赔通知书才算,申请理赔本身就是你的权益,为什么不试?
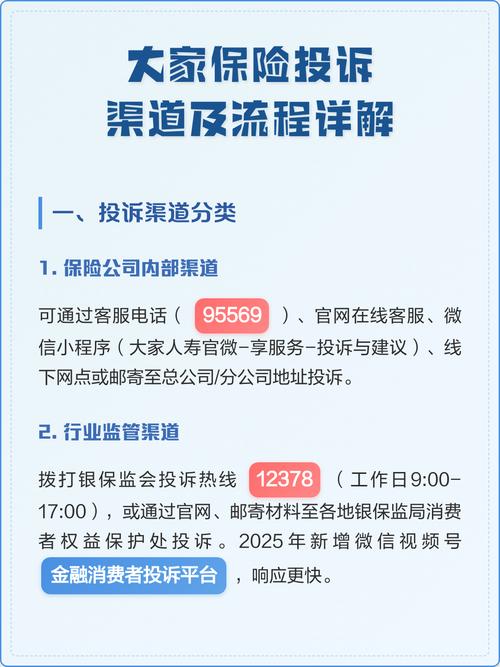
吃了亏不知道去哪维权,自认倒霉
不少人觉得和保险公司打交道肯定赢不了,投诉也没用,干脆自认倒霉。其实正规维权渠道很多,只要你占理,按照规则走,大概率能得到合理的结果。
常见误解和合规提醒
先澄清几个普通人常有的误解:
- 误解一:维权就是闹,太丢人。不对,这本来就是法律和监管给你的合法权利,你只是拿你本该拿到的保障,没什么丢人的。
- 误解二:销售人员口头承诺的都有效。不对,任何口头承诺都不算数,一切都要落到白纸黑字的保险合同里,一定要自己核对关键内容,别光听人说。
- 误解三:只要我投诉就一定能赢。不对,维权也要讲证据讲规则,一切按照合同约定来,不符合约定的也没办法强求。
几个要记牢的注意事项:
- 买完保单一定要自己留存好,不管是电子保单还是纸质保单,都要存在自己能找到的地方,别只存在销售人员那里。
- 任何权利都是有时间限制的,退保、理赔、投诉都要在时效内提出,别拖过了规定时间再去处理。
- 签字之前一定要看清楚关键内容,你签了字就代表你认可了相关内容,后期再维权会增加很多不必要的麻烦。
合规提醒:本文仅做通用保险知识科普,所有具体规则以你所持保险合同以及保险公司官方说明为准,不构成任何投保建议、理赔结论,也不推荐任何具体保险产品。如果你有具体问题,建议咨询保险公司官方客服或者合规的专业咨询渠道。
买保险本身就是买一份安心,把自己该有的权益摸清楚,才真的能睡踏实,对吧?
作者|dananjin
排版|dananjin
审核|见微